

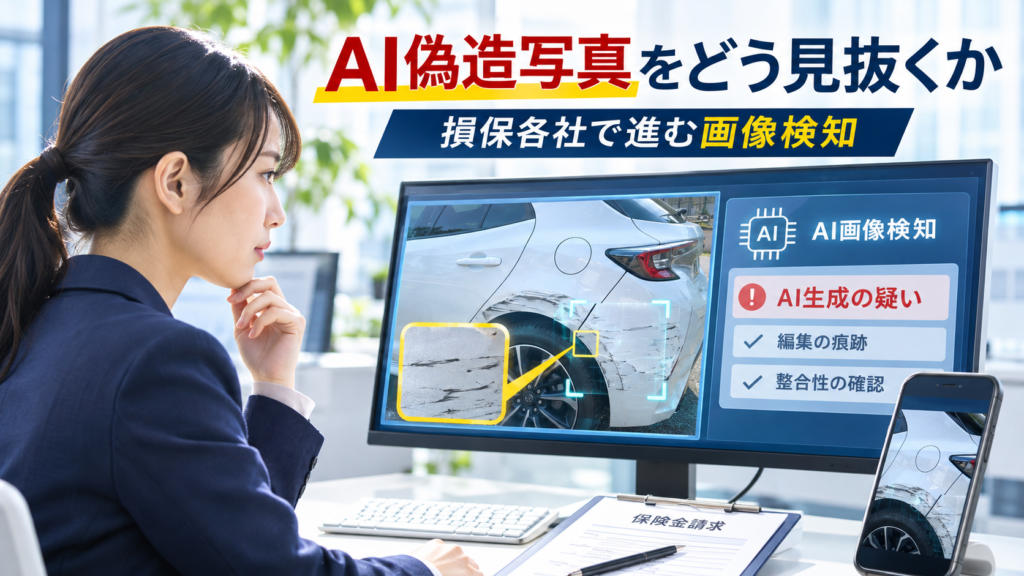
社長、事故現場で撮影された写真に、実際には存在しない傷が追加されていたら、会社はその違いに気づけるでしょうか。
生成AIの普及によって、車両や建物、設備の写真を自然に加工できるようになりました。便利な技術である一方、実際には発生していない損害を画像で表現し、保険金請求に悪用するリスクも問題になっています。
2026年8月3日、三井住友海上火災保険、あいおいニッセイ同和損害保険、テックユニオンの3社は、生成AIによる作成・加工や、画像の改変・流用が疑われる特徴を検知する機能を共同開発したと発表しました。両損保は同月から保険金支払業務に導入しています。
さらに11月17日のテレビ朝日報道では、導入後約3か月間にAIを使った画像と判断された件数として、自動車保険66件、火災・傷害などの保険67件が紹介されました。
合計133件は、報道で紹介された「AIを使った画像と判断された件数」です。133件の保険金不正請求が確定したという意味ではありません。画像の検知結果と不正の認定は区別する必要があります。
今回のニュースは保険会社だけの問題ではありません。建設会社、製造業、運送業、不動産管理会社など、日常業務で事故写真や修理資料を扱う企業にも共通する課題です。
この記事では、公式発表と報道で確認できる事実を整理し、画像検知の仕組み、経営上のリスク、そして今日から実践できる証拠管理の方法を解説します。
目次|13項目[開く/閉じる]
1.三井住友海上・あいおいニッセイ同和損保の発表内容
2026年8月3日、三井住友海上火災保険とあいおいニッセイ同和損害保険、テックユニオンは、保険金請求資料に含まれる画像の不正利用を検知する機能について共同発表しました。
開発対象は、生成AIによって新たに作成した画像だけではありません。既存の写真を加工した画像、別の事故写真を流用した画像など、損害の立証資料として不適切に使用される可能性があるものも対象としています。
| 確認項目 | 公式発表の内容 |
|---|---|
| 発表日 | 2026年8月3日 |
| 発表企業 | 三井住友海上、あいおいニッセイ同和損保、テックユニオン |
| 導入時期 | 2026年8月 |
| 対象 | 損害状況写真、修理見積書、領収書などの画像 |
| 検知内容 | AIによる生成・加工、画像の改変・流用が疑われる特徴 |
| 活用目的 | 保険金支払業務における確認作業の支援 |
| 最終判断 | 従来どおり担当者が実施 |
共同発表によれば、今回の機能は両損保の保険金支払業務に関する知見と、テックユニオンの画像解析技術を組み合わせて開発されました。
また、両社は国内保険会社として初めて導入したと説明しています。ただし、この「初めて」は両社による調査に基づく表現であり、業界全体を独立に検証したものではありません。
2.11月報道の検知133件をどう理解するか
2026年11月17日、テレビ朝日は、AIで傷を追加した自動車やスマートフォンの写真を例に、保険金不正請求への対策を報じました。
この報道では、システム導入から約3か月間に、AIを使った画像と判断された件数が紹介されています。
| 保険の区分 | AI画像と判断された件数 | 報道で示された対象件数 |
|---|---|---|
| 自動車保険 | 66件 | 78,763件 |
| 火災・傷害などの保険 | 67件 | 39,089件 |
| 合計 | 133件 | 117,852件 |
上表の数値は、テレビ朝日の報道・番組画像に示された2026年8月から10月の集計です。両損保を合算した数字として紹介されており、各社別の検知件数ではありません。
検知システムがAI利用を疑う画像を抽出しても、直ちに保険金詐欺が成立するわけではありません。画像の作成経緯や契約内容、事故の事実関係などを担当者が確認する必要があります。
例えば、説明用に加工した写真を誤って提出したケースと、実際には存在しない損傷を作り出して保険金を請求したケースでは、事実関係が異なります。
経営者が注目すべきなのは検知件数の大きさだけでなく、保険金請求に使うデジタル資料の信頼性を確認する仕組みが実際に運用されていることです。
報道出典:テレビ朝日・2026年11月17日報道
3.生成AIによる事故写真加工とは
生成AIは、文章で指示するだけで新しい画像を作成したり、写真の一部分を自然に変更したりできる技術です。商品紹介や広告制作などに利用される一方、事故写真の不適切な加工にも悪用されるおそれがあります。
今回の報道では、実際には傷のない車両やスマートフォンに、傷があるように加工した画像が紹介されました。これは、写真に写っている損傷が現実に存在するとは限らないことを示す例です。
企業が注意したい3つの画像リスク
- 実際には存在しない傷や破損を写真に追加する
- 別の現場や過去の事故写真を今回の資料として流用する
- 見積書や領収書などを画像として加工し、内容の確認を難しくする
これらは考えられるリスクの整理であり、3つすべてが今回の報道で個別に確認された不正事例という意味ではありません。
画像を見て違和感を探すだけでは十分ではありません。誰が、いつ、どこで撮影したか、原本が残っているか、事故報告書や修理資料と整合するかを確認できる仕組みが重要です。
4.3社が共同開発した画像検知機能
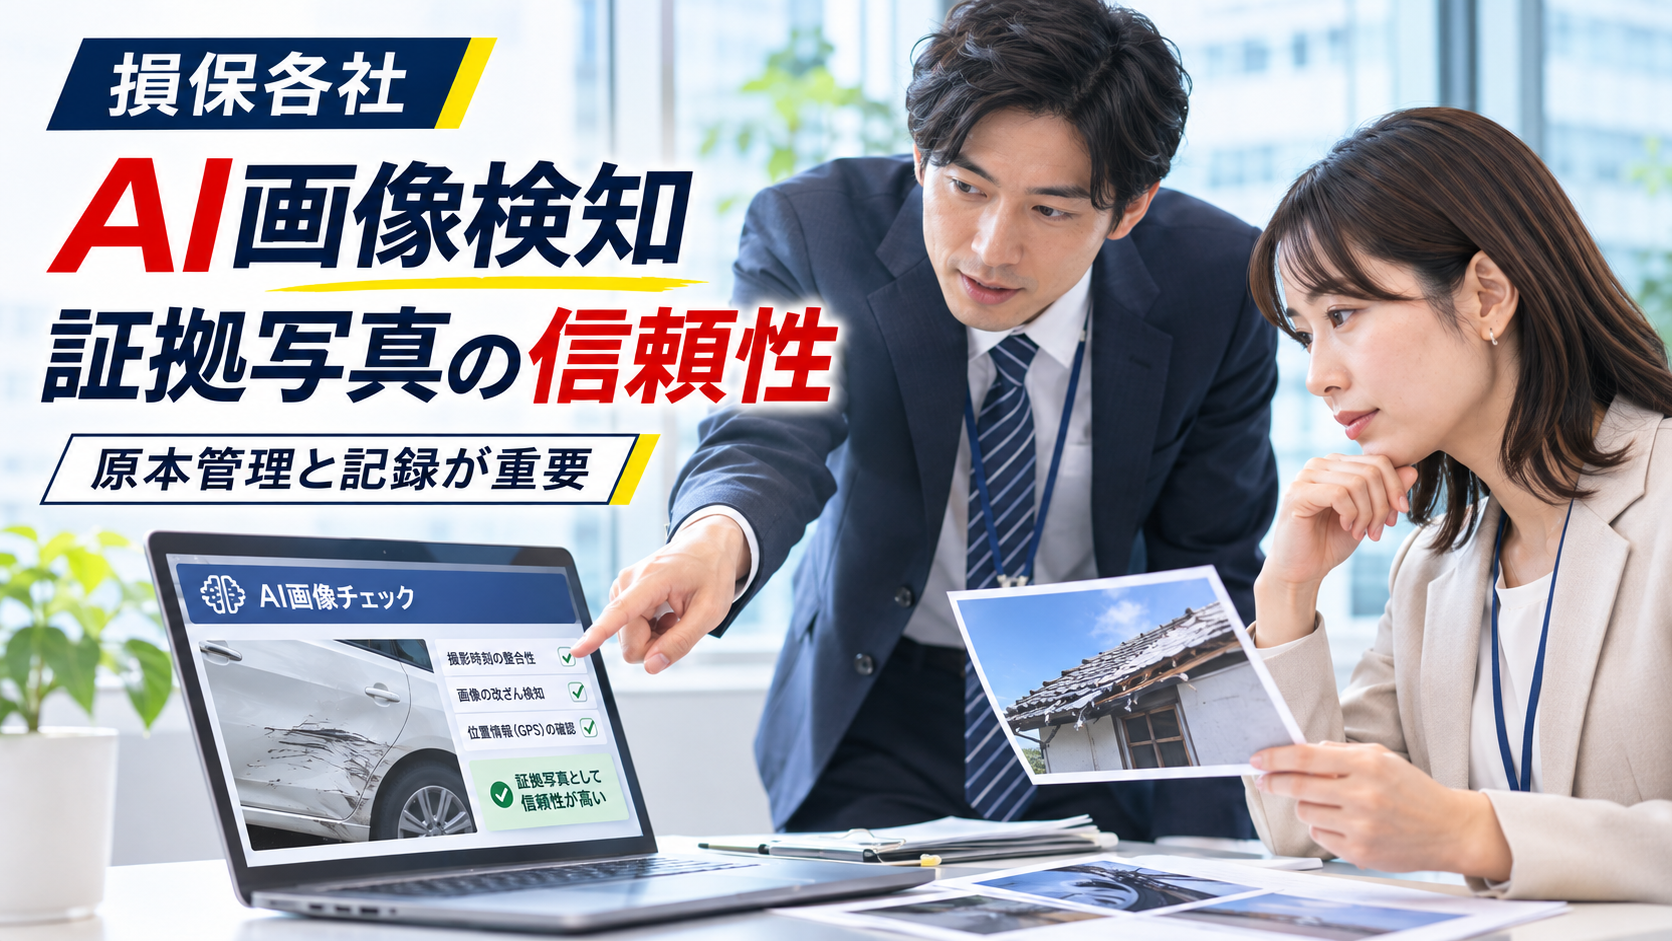
公式発表によると、今回の検知機能は画像に含まれる電子的な特徴と付随情報を、複数の技術によって多層的に分析します。
画像にAI生成・加工の痕跡があるか、記録形式に不自然な特徴があるか、請求情報と整合しているかなど、複数の観点から確認を支援する設計です。
共同発表で示された仕組み
- 保険金請求に関係する画像を受領する
- 画像の電子的特徴や付随情報を分析する
- 生成・加工や流用が疑われる特徴を抽出する
- 検知結果を保険金支払担当者へ提供する
- 担当者が必要な確認を行い、最終判断する
これは公式発表の説明を実務向けに整理したもので、具体的な判定アルゴリズムや内部審査基準を示すものではありません。
特に重要なのは、システムが自動的に支払拒否を決定する仕組みではないという点です。公式資料では最終判断は担当者が行い、導入によって契約者の請求手続きが変わったり、新たな負担が発生したりすることはないと説明しています。
また、関連技術については、2026年8月3日時点で3社共同の特許出願中と公表しています。
5.AI検知だけで不正を判断しない理由
画像検知の結果は、追加調査が必要な資料を見つける手掛かりです。しかし、AIが生成画像の疑いを示したからといって、その提出者が意図的に不正請求を行ったと判断できるわけではありません。
画像はスマートフォンの自動補正、保存時の圧縮、送信アプリによる変換などでも電子的な特徴が変化します。異常な特徴が存在しても、その原因を確認する必要があります。
| 検知結果・状況 | 確認すべきこと |
|---|---|
| AI生成の疑い | 原本の有無、撮影機器、作成経緯 |
| 画像の加工を確認 | 補正・注釈・切り抜きなどの目的 |
| 過去画像との類似 | 現場、対象物、撮影日時、流用の理由 |
| 事故報告との不一致 | 記載ミス、時刻差、修理や応急処置の履歴 |
| 見積内容との差異 | 写真に写らない内部損傷や追加調査の結果 |
誠実な事故報告でも資料が不足することはあります。その際は、事実を補足する資料を追加し、説明の記録を残す対応が大切です。
一方、事故を装うために画像を意図的に偽造し、保険金を請求する行為は、詐欺罪などの刑事責任につながる可能性があります。個別の成立要件は具体的な行為や証拠によって異なります。
6.対象となる写真・見積書・領収書
共同発表では、損害を立証する資料として、損害状況写真、修理見積書、領収書などが具体的に挙げられています。
事故対応で重要なのは、画像が本物かどうかだけでなく、書類の内容が実際の事故や作業と対応しているかを確認することです。
| 資料 | 企業での確認ポイント |
|---|---|
| 事故写真 | 撮影日時、場所、撮影者、対象物、原本 |
| 修理見積書 | 発行元、作業範囲、数量、単価、事故との関係 |
| 領収書 | 発行元、支払日、支払額、対象工事 |
| 事故報告書 | 事故発生日、発見日、経緯、記録者 |
| 修理完了写真 | 施工前後の対応、撮影日、修理対象 |
例えば、写真には外壁の一部の損傷しか写っていなくても、内部調査の結果、広範囲の補修が必要になることがあります。その場合は、追加調査の結果や施工上の理由を記録しておくと説明しやすくなります。
逆に、損傷していない部分の修理が含まれている場合には、その必要性を確認しなければなりません。見積額がそのまま保険金として認定されるとは限らず、事故との因果関係や契約条件などの確認が必要です。
7.建設業・製造業・運送業への影響
今回の画像検知機能は保険会社の業務に導入されたものですが、事故資料を作成・提出する企業にも実務上の影響があります。
建設業では現場写真と修理見積書、製造業では設備損傷写真と点検記録、運送業では車両事故写真とドライブレコーダー映像など、資料を組み合わせた説明が求められる場面があります。
| 業種 | 想定される事故資料 | 管理のポイント |
|---|---|---|
| 建設業 | 現場・建物損傷写真、工事報告書 | 工事名、撮影日、施工範囲を記録 |
| 製造業 | 機械設備の破損写真、点検記録 | 設備番号、故障前後の状態を照合 |
| 運送業 | 車両損傷写真、事故報告書 | 車両番号、事故日時、撮影場所を記録 |
| 不動産管理業 | 漏水・破損写真、修繕見積書 | 部屋番号、発見日時、修理履歴を確認 |
| 小売・サービス業 | 店舗設備の損傷写真、領収書 | 店舗名、事故内容、費用の対応関係を確認 |
ここで挙げた内容は、共同発表を踏まえた一般的な業務への応用例であり、各業種で特定の不正が発生したと示すものではありません。
企業としては、事故が起きてから必要な写真を探すのではなく、日頃から記録・保存の手順を決めておくことが望まれます。
8.事故写真の原本を守る保存方法
事故写真は、加工や再保存を繰り返すほど撮影時の情報が失われる場合があります。事故対応で撮影した元ファイルは、可能な限りそのまま保存し、説明用に加工した画像とは分けて管理しましょう。
社内で決めたい保存ルール
- 事故ごとに管理番号を付ける
- 撮影した元画像を変更せず保存する
- 説明用のトリミング画像は別ファイルにする
- 撮影者、日時、場所、対象物を記録する
- アクセスできる担当者を必要な範囲に限定する
- 誤削除やシステム障害に備えてバックアップする
事故番号ごとに「01_事故報告」「02_写真原本」「03_説明用画像」「04_修理見積書」「05_修理報告」「06_連絡履歴」を分けて管理すると、資料の出所や更新状況を確認しやすくなります。
なお、画像に残っている撮影日時などの情報は参考になりますが、それだけで事故の発生や画像の真正性を完全に証明できるわけではありません。原本と事故報告書、他の記録を組み合わせて確認することが重要です。
情報管理全般については、IPAの中小企業の情報セキュリティ対策ガイドラインも参考になります。
9.協力会社から受け取る資料の確認
建設業や設備保守業では、元請会社、下請会社、専門工事会社、修理業者など、複数の企業が事故資料の作成や提出に関係することがあります。
写真や見積書が多くの担当者を経由すると、どれが原本なのか、誰が内容を変更したのか分からなくなることがあります。問題を防ぐには、資料の受領経路と責任者を明確にすることが必要です。
協力会社から資料を受け取る際の確認
- 写真の撮影者と撮影日時が分かるか
- 元画像を保存している会社が分かるか
- 修理見積書の発行元と版数が明確か
- 見積変更の理由が記録されているか
- 提出した画像に加工がある場合、その目的を説明できるか
- 事故報告書と写真の対象物が一致しているか
例えば、破損箇所を分かりやすく示すため、写真に矢印や丸印を追加することはあります。その場合は、加工済みの説明資料と元画像を区別して保存し、何を加工したのか分かる状態にしておきましょう。
また、協力会社から受け取った資料に不明点があっても、直ちに改ざんと決めつけるべきではありません。まず元ファイル、作成経緯、追加資料を確認し、合理的な説明ができるかを検討することが大切です。
10.AI画像検知の限界と注意点
AI画像検知は、不自然な特徴を見つけるための支援技術です。検知できない加工が残る可能性もあれば、通常の画像に対して追加確認が必要と判断される可能性もあります。
そのため、システムの検知結果を絶対視せず、事故記録や資料作成の経緯を確認することが重要です。
企業が理解しておきたい限界
- 加工の種類や画像品質によって検知結果が異なる可能性がある
- 画像の電子的な特徴だけで事故の事実を証明できない
- 検知されなかった画像が必ず真正であるとは限らない
- 検知された画像が直ちに不正請求を意味するわけではない
- 外部の画像解析サービスに機密写真を送ると情報管理上の問題が生じる場合がある
事故写真には取引先施設の内部、設備配置、個人情報、車両番号などが含まれることがあります。外部サービスへ無断で送信せず、利用規約、保存条件、社内の情報管理ルールを確認してください。
画像検知の精度や判定基準の詳細について、今回確認した共同発表では一般利用者向けの数値は示されていません。検知件数から精度や不正請求の割合を推計することは避けるべきです。
11.事故発生時の対応手順
事故が発生した場合、最初に行うのは安全確保と必要な連絡です。証拠写真の撮影を優先するあまり、負傷者の救護や二次事故の防止が遅れてはいけません。
安全が確保された後、事故の事実と資料を整理し、保険会社や関係先へ適切に報告します。
事故対応の基本手順
- 救護、応急措置、二次事故防止を行う
- 必要に応じて警察・消防などへ連絡する
- 事故日時、場所、関係者、対象物を記録する
- 安全な範囲で全景・中景・近景の写真を撮影する
- 元画像を保存し、事故報告書と紐付ける
- 保険会社・代理店へ事故発生を連絡する
- 修理見積書や追加資料を整理する
- 資料を訂正した場合は変更理由と履歴を残す
事故直後に原因が判明しないこともあります。その場合は未確認であることを明示し、後日の調査で分かった内容を追加してください。
保険金請求に必要な資料や報告期限、保険金支払の条件は、契約内容、約款、特約、事故状況などによって異なります。具体的な取り扱いは契約先に確認してください。
12.経営者の10項目チェックリスト
今回の画像検知システム導入をきっかけに、自社の事故資料管理を見直してみましょう。担当者任せにせず、管理責任者と保存先を決めておくことが大切です。
| 番号 | 確認項目 | できていない場合の対応 |
|---|---|---|
| 1 | 事故写真の原本を保存している | 元ファイル専用の保存先を作る |
| 2 | 撮影者と撮影日時を記録している | 事故報告書の項目に追加する |
| 3 | 事故ごとの管理番号がある | 案件番号を統一する |
| 4 | 説明用の加工画像と原本を区別している | 保存フォルダーを分ける |
| 5 | 修理見積書の発行元が明確 | 発行元・担当者を確認する |
| 6 | 写真と修理内容の対応を確認している | 工事項目と損傷箇所を照合する |
| 7 | 協力会社の資料の出所が分かる | 受領日と提出元を記録する |
| 8 | 資料の訂正履歴を残している | 変更前後の版を保存する |
| 9 | 事故資料のアクセス権限を管理している | 担当者と共有範囲を見直す |
| 10 | 事故時の報告先が決まっている | 連絡先と責任者を一覧化する |
すべてを一度に整備する必要はありません。特に重要なのは、写真の原本保存、事故報告との照合、資料の訂正履歴という3つの基本です。
この3点ができていれば、事故発生時の説明や担当者間の引き継ぎも進めやすくなります。
13.今日の行動は一つ|証拠写真の管理を確認
今回の三井住友海上とあいおいニッセイ同和損保の取り組みは、生成AI時代における事故資料の信頼性という新しい課題を示しています。
保険会社がAI画像検知を導入しても、現場で起きた事故を最もよく知っているのは、実際に対応した企業の担当者です。日頃から記録を残し、必要なときに説明できるようにしておくことが、適切な事故対応につながります。
直近の事故案件を1件選び、事故写真の元ファイルが残っているか確認してください。
保存先、撮影者、事故報告書との対応が分かれば、次の改善につながります。まずは1件の確認から始めましょう。
パキラの関連記事
一次情報・参考資料
- 三井住友海上・あいおいニッセイ同和損保・テックユニオン共同発表(2026年8月3日)
https://www.ms-ins.com/news/fy2026/pdf/0803_2.pdf - IPA「中小企業の情報セキュリティ対策ガイドライン」
https://www.ipa.go.jp/security/guide/sme/about.html - テレビ朝日「AI悪用で事故写真加工」報道(2026年11月17日)
https://news.tv-asahi.co.jp/news_economy/articles/900204486.html
情報確認日:2026年11月18日。本記事は、各社の公式発表と公開報道をもとにした一般的な情報提供です。133件は報道されたAI画像検知件数であり、不正請求の確定件数ではありません。業種別の管理例や実務上の対策は、公開情報を踏まえたパキラ独自の整理です。個別の画像の真偽、保険金支払の可否、法律上の責任を判断するものではありません。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/11/18/msad-ai-fake-claim-image-detection-2026/trackback/