

損保各社のAI不正検知システムとは?仕組みと保険金請求の注意点
「事故写真を保険会社に提出すると、AIが不正かどうかを判断するのだろうか」。生成AIの普及とともに、こうした疑問を持つ経営者もいるかもしれません。実際に国内の損害保険会社では、保険金請求に使われる画像の加工や使い回しなどを検知する技術の導入が進んでいます。
しかし、AIによる検知と、保険金を支払うかどうかの判断は別のものです。この記事では、保険会社が公表した情報をもとに仕組みを整理し、正当な事故の記録を適切に残すための実務を解説します。
- 損害保険会社が公表しているAI不正検知の仕組み
- AIによる検知と保険金支払判断の違い
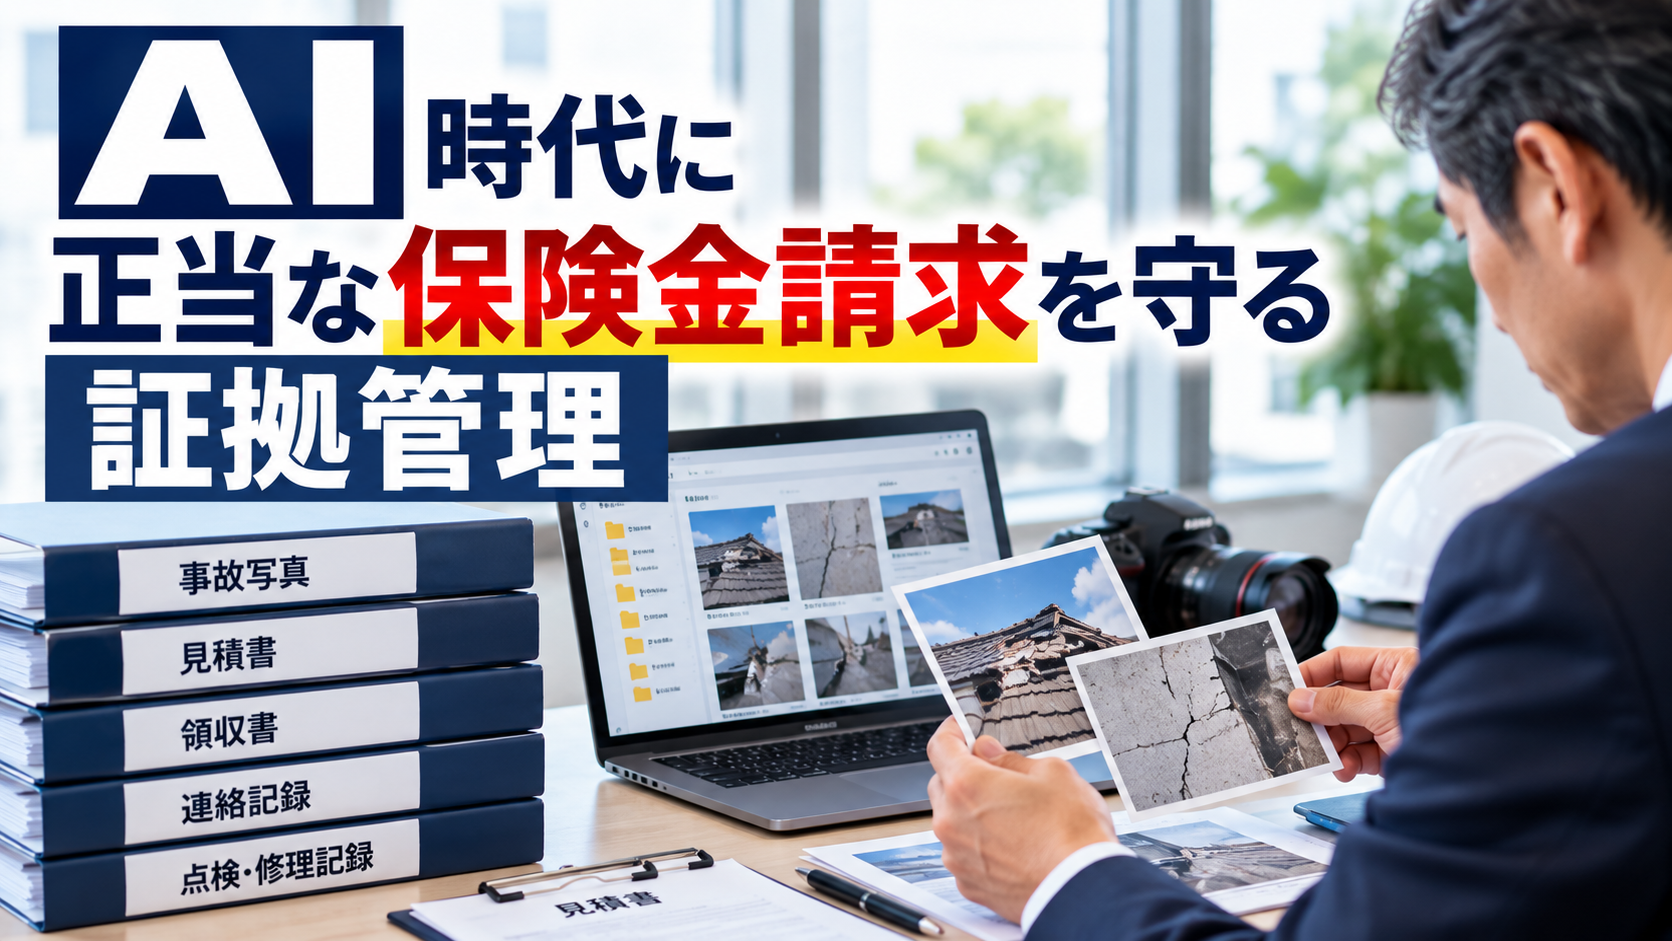
- 事故写真・修理見積書・領収書の管理方法
- 追加確認を求められた際の対応手順
目次|AI不正検知の仕組みと経営者の対応
1.なぜ保険金請求にAI不正検知が必要なのか
保険金請求では、事故写真、修理見積書、領収書などが損害の状況を確認するための重要な資料になります。近年はスマートフォンで撮影した写真や電子書類を提出できるようになり、手続きの利便性が高まっています。
一方、画像生成AIや編集ソフトを使えば、実際には存在しない損傷を描いた画像や、別の事故の写真を加工した資料も作成できてしまいます。保険会社が検知技術を導入する背景には、こうしたデジタル資料の信頼性を適切に確認する必要があります。
2.三井住友海上・あいおいニッセイ同和損保の取り組み
2026年8月3日、三井住友海上、あいおいニッセイ同和損保、テックユニオンの3社は、生成AIによる画像の作成・加工や改変・流用の可能性を検知する機能について公表しました。対象には、損害状況写真だけでなく、修理見積書や領収書などの損害立証資料も含まれています。
公表資料によると、画像に含まれる電子的特徴と付随情報を複数の検知技術で多層的に分析し、疑わしい特徴を確認する仕組みです。検知結果は損害サポート部門の参考情報として使われ、最終的な支払判断は担当者が行うと明記されています。
出典:三井住友海上・あいおいニッセイ同和損保・テックユニオン共同発表(2026年8月3日・PDF)
3.東京海上日動の取り組み
東京海上日動は2026年9月30日、火災保険におけるAI不正請求検知の高度化を発表しました。同社は従来から事故受付時の情報や請求書類などを活用しており、2026年7月には画像の使い回し検知、9月には生成AIによる画像作成・加工の疑いを検知する機能を導入しています。
同社の公表資料では、画像の物理的・視覚的な特徴と機械学習によるスコアリングなどを組み合わせることや、過去の請求画像との比較によって同一・類似画像の使用可能性を確認することが説明されています。ここでもAIの結果は参考情報であり、支払可否を機械的に決めるものではありません。
出典:東京海上日動「火災保険におけるAIを活用した不正請求対策の高度化」(2026年9月30日・PDF)
4.AI不正検知の基本的な流れ
保険会社ごとにシステムの構成は異なり、詳細な判定条件がすべて公開されているわけではありません。公表情報から理解できる基本的な流れを整理すると、次のようになります。
| 段階 | 主な内容 | 経営者に関係すること |
|---|---|---|
| ① 資料の提出 | 事故写真、見積書、領収書などを提出 | 元データと提出資料を保管する |
| ② データ分析 | 画像の特徴、付随情報、類似画像などを確認 | 資料の作成・受領経緯を説明できるようにする |
| ③ 追加確認 | 必要に応じて事故状況や資料の整合性を確認 | 事故記録や修理業者の説明を整理する |
| ④ 支払判断 | 担当者が契約内容や調査結果などを踏まえて判断 | 不足資料や確認事項に対応する |
これは各社の内部業務フローをそのまま示したものではなく、公表された仕組みを経営者向けに整理した概念図です。すべての請求に同じ分析や追加調査が行われるとは限りません。
5.事故写真では何が確認されるのか
公表されている検知機能には、画像の電子的特徴、物理的・視覚的な特徴、過去の請求画像との類似性などを確認するものがあります。ただし、個々の検知項目や判定基準の詳細は公開情報だけでは分かりません。
企業側で大切なのは、検知技術の仕組みを推測して対策することではなく、事故当時の状況を正確に残すことです。撮影した写真を加工せずに保管し、事故日時や撮影場所を記録しておけば、後日説明が必要になった場合にも役立ちます。
事故写真は3つの距離で残す
- 全景:建物や設備のどこで事故が起きたか分かる写真
- 中景:損傷箇所と周囲の位置関係が分かる写真
- 近景:ひび割れ、破損、浸水跡などを確認できる写真
写真だけで事故原因が分からないこともあります。無理に原因を断定せず、発見時の状況や確認できた事実を別に記録することが重要です。
6.修理見積書や領収書で重要なこと
修理見積書は、修理費の金額だけでなく、どの損傷に対して、どのような工事を行うのかを説明する資料です。「一式」とだけ書かれた見積書では、工事範囲や数量、修理方法が分かりにくい場合があります。
保険会社に提出する前に、損傷箇所、修理範囲、数量、単価、工事の必要性が説明できるか確認しましょう。事故と無関係な改修や経年劣化への対応が含まれる場合は、区別して記載してもらうことが大切です。
| 資料 | 確認したいこと |
|---|---|
| 修理見積書 | 修理箇所、工法、数量、金額の根拠 |
| 事故写真 | 見積対象の損傷が確認できるか |
| 領収書・請求書 | 実際の支出や工事内容との整合性 |
| 作業報告書 | 実施した工事、作業日、追加工事の理由 |
7.AIの検知だけで不正が確定するのか
いいえ。少なくとも今回確認した三井住友海上・あいおいニッセイ同和損保、東京海上日動の公表資料では、AIによる検知結果を支払判断の参考情報として活用し、最終的な判断は担当者が行うと説明されています。
画像の分析結果だけでは、事故の発生状況、修理の必要性、契約上の補償範囲まで確定できません。AIは確認が必要な特徴を見つけるための技術であり、個別事故の全体像を理解するには資料確認や人による調査が重要です。
8.正当な事故でも追加確認が必要になる理由
実際の事故でも、写真だけでは損傷の原因や範囲を判断できないことがあります。例えば、漏水が発見された時点では外壁の損傷が確認できず、現地調査や修理業者の点検によって原因を調べる必要が生じるケースがあります。
また、写真の撮影時期が分からない、見積書の修理範囲と写真が対応していない、工事開始後に新たな損傷が見つかったといった場合も、追加の説明が必要になることがあります。追加確認そのものを不正の疑いと決めつけず、確認できる事実を整理して対応しましょう。
9.事故直後に経営者が行いたい記録
事故が発生したら、まず人命の安全確保と被害拡大の防止を優先してください。そのうえで、安全に撮影できる範囲で事故現場を記録し、いつ、どこで、誰が、どのような状況を確認したのかを残します。
修理や片付けが必要な場合でも、可能であれば作業前の状況を記録しましょう。ただし、危険な場所に立ち入ったり、緊急対応を遅らせたりしてまで撮影する必要はありません。
- 事故発見日時と発見者
- 事故発生場所と設備名
- 確認できた損傷と周囲の状況
- 全景・中景・近景の写真
- 応急措置の内容と実施時刻
- 修理業者や管理会社との連絡記録
10.修理業者・管理会社との情報共有
保険金請求に必要な情報は、経営者だけで把握できるとは限りません。修理業者は損傷の状態や必要な工事を、管理会社は建物の点検履歴や事故発見時の状況を把握している場合があります。
関係者に確認する際は、「何が確認できた事実か」「何が推測か」を分けて記録しましょう。修理業者の説明をそのまま事故原因の確定情報として扱わず、必要に応じて保険会社の担当者に確認することが大切です。
共有しておきたい3つの資料
- 事故発生時の写真と時系列の記録
- 修理範囲・工法・金額の根拠が分かる見積書
- 点検結果や作業内容を記載した報告書
11.保険会社から追加資料を求められたら
追加資料の依頼があった場合は、まず何を確認するための資料なのかを尋ねましょう。事故原因、損傷範囲、修理方法、費用の妥当性など、確認の目的が分かれば必要な資料を整理しやすくなります。
提出できない資料がある場合は、無理に作成せず、存在しないことや保存していない理由を正確に伝えてください。事実と異なる説明を加えるより、確認できる資料をもとに状況を説明することが重要です。
12.経営者向け10項目チェックリスト
事故が起きてから慌てないよう、社内の事故対応手順に次の10項目を加えておくと役立ちます。すべてを一度に整える必要はありませんが、写真の保存先と事故記録の担当者は先に決めておくと実行しやすくなります。
| 番号 | 確認事項 | 実施状況 |
|---|---|---|
| 1 | 安全確保と応急措置の手順がある | □ |
| 2 | 事故発見日時と発見者を記録する | □ |
| 3 | 全景・中景・近景を撮影する | □ |
| 4 | 写真の元データを保存する | □ |
| 5 | 撮影場所と対象設備を記録する | □ |
| 6 | 事故前の点検・修理記録を確認する | □ |
| 7 | 修理見積書の工事範囲を確認する | □ |
| 8 | 事故による損傷と既存の劣化を区別する | □ |
| 9 | 修理業者とのやり取りを保存する | □ |
| 10 | 追加資料を求められた際の社内担当者を決める | □ |
13.まとめ|AI時代も重要なのは正確な事故記録
損害保険会社が導入するAI不正検知システムは、生成AIによる画像加工や資料の使い回しなど、不自然な特徴を早期に把握するための技術です。確認した各社の公表資料では、AIの検知結果だけで保険金の支払可否を決めるのではなく、担当者による判断を重視しています。
企業経営者にとって最も重要なのは、AIを意識して特別な資料を作ることではありません。事故が起きたときの状況を正確に記録し、写真の原本を残し、修理内容を説明できる状態にしておくことです。
関連情報は、パキラのサイバーリスク情報サイトでも確認できます。
※本記事は2026年10月25日時点で確認できる各社の公表情報をもとに作成した一般的な情報提供です。各社の内部システムの詳細やすべての保険会社の運用を示すものではありません。保険金の支払可否・金額は個別の契約条件や事故状況等に基づいて判断されます。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/10/25/insurance-ai-fraud-detection-system/trackback/