

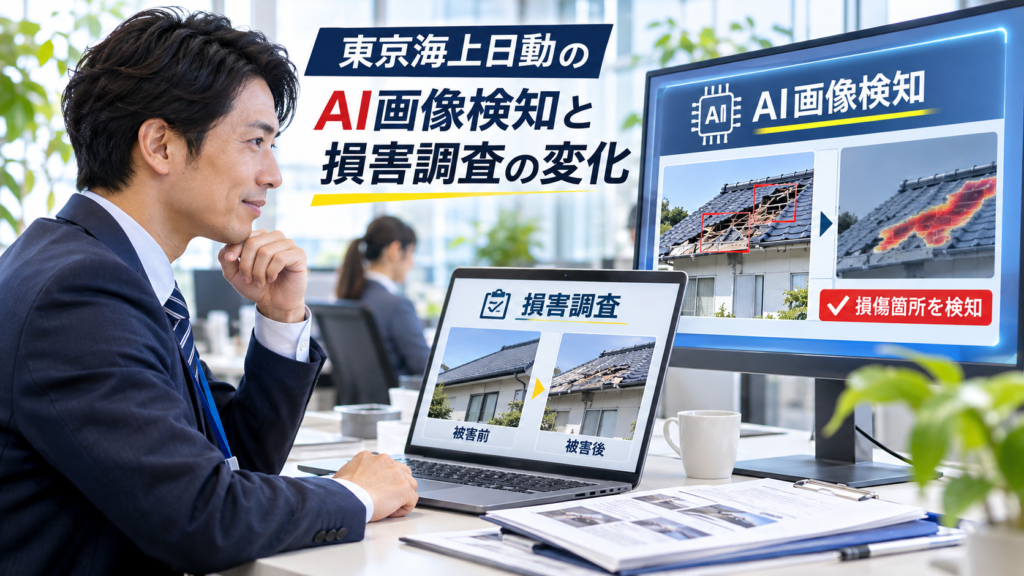
社長、台風で建物の屋根が破損し、修理業者から事故写真と見積書が届いたとします。その写真が過去の別の保険金請求にも使われていた場合、会社は撮影経緯を説明できるでしょうか。
2026年9月30日、東京海上日動火災保険株式会社は、火災保険の保険金支払業務におけるAIを活用した不正請求対策の高度化を発表しました。
同社は2026年7月から画像の使い回しを検知する機能を導入し、9月には生成AIによって作成・加工された疑いのある画像を検知する機能を追加しています。
この取り組みは、突然始まったものではありません。東京海上日動は2022年から、フランスのShift Technologyと連携し、事故申告や契約内容、気象データなどを用いた不正請求の早期検知に取り組んできました。
こうした技術によって、火災保険の損害調査では、申告された事故内容だけでなく、提出書類や過去の請求画像なども組み合わせ、追加確認が必要な案件を早期に見つける取り組みが進んでいます。
ただし、AIが不自然な画像を検知したことと、不正請求が確定したことは異なります。
東京海上日動は、AIなどによる検知結果を保険金支払可否の機械的な決定には使用せず、担当者が最終判断すると明記しています。画像の検知結果は、必要な確認や調査を行うための参考情報です。
本記事では、同社が公表した技術の変化を整理し、工場、倉庫、店舗、賃貸建物などを所有する中小企業が、事故写真や修理資料をどのように管理すべきかを解説します。
目次|13項目[開く/閉じる]
1.東京海上日動が2026年9月に発表した内容
東京海上日動は2026年9月30日、火災保険の保険金支払業務において、生成AIによる画像の作成・加工や画像の使い回しなど、不自然な請求の兆候を検知する取り組みを発表しました。
その目的は、追加確認が必要な事案を早い段階で把握し、適切な調査につなげることです。同社は不正請求対策の強化に加え、損害サービスの品質向上も目指しています。
| 項目 | 公式発表の内容 |
|---|---|
| 公表日 | 2026年9月30日 |
| 発表企業 | 東京海上日動火災保険株式会社 |
| 対象 | 火災保険の保険金支払業務 |
| 2026年7月 | 同一・類似画像の使い回し検知を先行導入 |
| 2026年9月 | 生成AIによる作成・加工画像の検知を追加 |
| 技術連携先 | Shift Technology |
| 利用目的 | 確認・調査が必要な兆候の早期把握 |
| 最終判断 | 東京海上日動の担当者 |
今回の公表内容は、東京海上日動の火災保険に関する取り組みです。全保険種目に同じ画像検知機能が導入されていると説明したものではありません。
また、発表日とシステムの導入時期は異なります。7月の画像使い回し検知、9月の生成AI画像検知、9月30日の公式発表を区別する必要があります。
2.2022年から始まったAIによる損害調査支援
東京海上日動のAIを活用した不正請求対策は、2026年に突然始まったものではありません。
2022年6月15日、同社はフランスのShift Technologyと連携し、火災保険における不正請求の早期検知に取り組むと発表しました。
この仕組みは、契約内容や事故の申告状況、気象データなどを組み合わせ、詳しい事実確認が必要な事案を早期に検知するものです。2022年8月から全国の事故対応拠点で活用を開始すると公表しています。
従来の確認に加わったデータ活用
- 保険契約の内容
- 事故発生時の申告状況
- 気象情報などの外部データ
- 過去の保険金支払データ
- 事案ごとの評価結果
こうした情報を組み合わせて、慎重な調査が必要な事案を把握し、担当者の業務を支援する考え方です。
例えば、風災による屋根の損傷が申告された場合、事故内容や気象情報などが確認材料になることが考えられます。ただし、具体的な調査手順や内部の判定基準は公開されていません。
3.2023年の請求書類確認から2026年の画像検知へ
2026年9月30日の公式発表には、2023年から請求書類などのドキュメントデータについても、記載内容や添付資料の整合性・妥当性を確認する仕組みを導入していると記されています。
つまり、同社は事故の申告情報だけでなく、請求書類の内容、さらに画像データへと確認対象を広げてきました。
| 時期 | 公表された取り組み | 確認対象 |
|---|---|---|
| 2022年 | AIによる不正請求の早期検知 | 契約・事故申告・気象情報など |
| 2023年 | ドキュメントデータの確認 | 請求書類の記載内容・添付資料の整合性など |
| 2026年7月 | 画像の使い回し検知 | 過去請求と今回提出された画像 |
| 2026年9月 | 生成AI画像の検知 | 作成・加工が疑われる画像の特徴 |
この流れからは、保険金請求の確認が複数の種類のデータを活用する仕組みへ発展していることが読み取れます。
一方、すべての案件に同じ調査を実施する、あるいはAIの判定だけで損害調査が完結するという説明ではありません。
事故発生日、写真、修理見積書、現場記録などを別々に管理するのではなく、事故番号を使って結び付けておくと、後日の事実確認を進めやすくなります。
4.7月導入|過去画像との使い回し検知
東京海上日動は、2026年7月から複数の保険金請求における同一画像の使い回しを検知する機能を先行導入しています。
公式発表によると、今回提出された画像を過去の保険金請求情報と比較し、同一または類似する画像が複数の請求で利用されている可能性を検知します。
画像の使い回しをどう考えるか
例えば、別の建物の損傷写真を今回の事故写真として提出した場合、実際の損害と異なる資料が使われている可能性があります。そのため、撮影した建物や事故日時などの確認が重要になります。
しかし、同じ事故について追加で資料を提出した場合や、同一の写真を説明用に再提出した場合など、画像の重複に合理的な理由が存在することもあります。
同一・類似画像が検知された場合でも、事故番号、撮影対象、提出経緯などを確認する必要があります。画像の類似は調査の手掛かりであり、不正請求の確定を意味しません。
企業が意識したいのは、資料の再利用をすべて避けることではありません。写真を再提出する理由や、どの事故の資料なのかを説明できる状態にすることです。
5.9月追加|生成AIによる加工画像の検知
東京海上日動は2026年9月から、生成AIによって作成・加工された疑いがある画像を検知する機能を追加しました。
公式発表によると、画像の物理的・視覚的な特徴情報と、機械学習モデルによるスコアリングなどを組み合わせて、不自然な画像の兆候を検知します。
その結果を担当者へ提供し、必要に応じて適切な確認・調査につなげる仕組みです。
生成AIによる加工で考えられるリスク
- 存在しない屋根の損傷を画像に追加する
- 実際より破損範囲を大きく見せる
- 異なる建物の状態を組み合わせる
- 損傷の状況が実際と異なる画像を提出する
これらは一般的に想定される悪用リスクの例であり、東京海上日動が個別に確認した不正事件を列挙したものではありません。
また、通常の画像編集と、事故の事実を偽るための加工は区別する必要があります。事故報告書に損傷箇所を示す矢印を付ける場合などは、原本と説明用の画像を分けて保存しましょう。
検知精度、誤判定率、具体的な検知件数は今回確認した公式発表には記載されていません。
6.火災保険の損害調査はどう変わるのか
今回の取り組みで注目すべきなのは、AIによって保険金支払の判断を自動化することではなく、確認が必要な案件を早い段階で把握することです。
東京海上日動は、事故受付時の申告内容、対応記録、請求書類、画像データなどの情報を活用し、追加確認や調査が必要な事案を把握する仕組みを強化しています。
公開情報から整理した変化
| 確認対象 | 従来からの主な資料 | AIによる支援 |
|---|---|---|
| 事故の申告 | 発生日・場所・事故内容 | 契約内容や外部データを用いた兆候の把握 |
| 請求書類 | 見積書・報告書など | 記載内容と添付資料の整合性確認 |
| 事故写真 | 屋根・外壁・設備などの損傷写真 | 生成・加工が疑われる特徴の検知 |
| 画像の履歴 | 提出された写真 | 過去請求との同一・類似画像の比較 |
| 支払判断 | 事故調査と契約条件の確認 | 参考情報を担当者へ提供 |
上表は公式発表を経営者向けに整理したもので、すべての保険金請求案件に同じ検査が行われると示すものではありません。
東京海上日動は、必要な確認・調査に早期に着手し、保険金支払業務の迅速化と品質向上につなげる方針を示しています。ただし、個別案件の支払期間が必ず短縮されると保証されたものではありません。
7.AI検知と保険金支払判断の違い
画像に不自然な特徴が見つかることと、不正請求が成立すること、保険金が支払われるかどうかは、それぞれ異なる判断です。
東京海上日動の2026年9月30日の発表では、AIなどによって抽出された情報は参考情報として活用し、最終判断は従来どおり担当者が行うと明記しています。
| 段階 | 確認する内容 | 注意点 |
|---|---|---|
| AIによる検知 | 画像や請求データの不自然な兆候 | 不正の確定ではない |
| 担当者の確認 | 事故の事実、提出経緯、必要資料 | 追加調査が必要な場合がある |
| 損害の確認 | 事故原因、損傷範囲、修理費用 | 写真だけでは確定できない場合がある |
| 支払判断 | 契約条件や確認された損害 | 担当者が最終判断する |
例えば、風災による屋根の損傷写真が正当なものであっても、その損傷が契約上の補償対象となるかどうかは別途確認が必要です。
補償の対象や支払額は、事故原因、契約内容、約款、特約、免責、損害の状況などによって異なります。AI検知の結果だけで支払可否を判断することはできません。
8.屋根・外壁・設備事故で確認したい証拠
工場や倉庫、店舗、賃貸建物などでは、台風や豪雨、設備の故障などによる損害が発生する場合があります。
例えば、屋根の破損が発生した場合には、損傷箇所の写真だけでなく、建物全体の状況、発見日時、応急措置、修理業者の調査記録なども役立ちます。
| 事故の例 | 保存したい資料 | 確認の目的 |
|---|---|---|
| 屋根の破損 | 建物全景、破損箇所、修理業者の調査記録 | 損傷範囲と原因の確認 |
| 外壁の損傷 | 外壁写真、現場記録、修理見積書 | 事故箇所と修理範囲の照合 |
| 漏水事故 | 漏水箇所、応急措置、設備点検記録 | 被害の発見経緯と対応の確認 |
| 工場設備の損傷 | 設備番号、点検日報、修理報告書 | 設備の状態と損傷経緯の確認 |
事故直後は安全確保と二次被害防止を優先してください。屋根や高所へ無理に登って撮影する必要はありません。必要であれば専門業者による調査を検討し、その経緯を記録しましょう。
また、修理や撤去が必要な場合は、緊急の安全措置を優先しつつ、可能な範囲で変更前後の記録を残すことが大切です。
9.修理業者から届く写真の使い回しリスク
建物の修理では、経営者自身ではなく、管理会社や修理業者が事故写真を撮影して提出する場合があります。
このとき、画像がどの建物で撮影されたものか、いつ撮影されたものか、過去の事故資料を参考として添付したものかなどを確認できることが重要です。
業者から写真を受け取ったら
- 対象の建物と撮影場所を確認する
- 撮影日時と撮影者を確認する
- 元画像の保存先を確認する
- 過去の写真を参考資料として使用した場合はその旨を明示する
- 事故報告書と修理見積書の対象が一致しているか確認する
仮に、別の物件の写真を今回の損害として提出するよう求められた場合には、事実に反する資料の提出を避け、内容を確認する必要があります。
同一事故について過去の写真を再提出した場合など、合理的な理由があることも考えられます。必要なのは、画像の使用目的と提出経緯を説明できることです。
不審な修理提案や見積書への対応については、パキラの関連記事「火災保険の不正請求と悪質修理業者」も参考になります。
10.事故写真と修理見積書の整合性を守る
写真に写っている破損箇所と修理見積書の工事範囲が異なる場合、追加の確認が必要になることがあります。
ただし、表面上の損傷しか写真に写っていなくても、調査によって内部の下地や周辺部分の損傷が確認される場合があります。見積書の金額が大きいことだけで、不正と決めつけることはできません。
| 確認項目 | 確認する内容 |
|---|---|
| 写真の対象 | 建物名、損傷箇所、撮影日時 |
| 工事の対象 | 修理が必要な箇所と作業範囲 |
| 工事費用 | 数量、単価、材料、足場などの必要性 |
| 追加工事 | 新たな損傷の発見と調査結果 |
| 見積書変更 | 変更前後の内容と変更理由 |
| 提出資料 | 原本、説明用画像、事故報告書との対応 |
見積書に疑問があるときは、修理業者へ具体的な説明を求め、その内容を記録してください。不明点を推測で埋めたり、実際と異なる写真を作成したりしてはいけません。
保険金が支払われるかどうか、また支払額がいくらになるかは、契約条件や損害の状況などによって異なります。
11.中小企業が実践したい3つの対策
東京海上日動の画像検知技術が進んでも、企業側で必要となるのは事故の事実を正確に説明できる記録です。特別な解析ソフトを導入する前に、次の3つを確認してみましょう。
対策1.写真の原本を保存する
撮影した画像の元ファイルは上書きせずに保存してください。説明用の矢印や注釈を付けた写真は別名で保存し、どれが原本か分かるようにしましょう。
対策2.事故の時系列を記録する
事故発生日と発見日を区別し、撮影日時、撮影者、応急措置、修理前後の状態を記録します。写真と事故報告書を案件番号で結び付けると、後日の確認が容易になります。
対策3.見積書と写真を照合する
修理箇所、工事内容、数量、追加工事の理由などを確認してください。写真や見積書を再提出した場合は、その理由と変更履歴を残しましょう。
建物内部の設備配置、取引先情報、個人情報などが写った事故写真を、外部の画像解析サービスへ無断でアップロードしないでください。利用規約や社内の情報管理ルールを確認する必要があります。
これらは中小企業が自主的に取り組める一般的な対策であり、東京海上日動が新たに義務付けた請求手続きではありません。
12.経営者の10項目チェックリスト
火災保険の事故対応を社員や管理会社へ任せている場合でも、経営者が事故資料の管理状況を確認できることは重要です。
| 番号 | 確認項目 | 未対応の場合の改善策 |
|---|---|---|
| 1 | 事故写真の原本が残っている | 元画像の保存場所を指定する |
| 2 | 撮影日時と撮影者を確認できる | 事故報告書へ記入欄を追加する |
| 3 | 建物名と撮影場所が明確 | 物件番号と撮影箇所を記録する |
| 4 | 過去画像の再利用理由を説明できる | 参考資料と今回の事故写真を区別する |
| 5 | 説明用画像と原本を分けている | 編集版を別ファイルに保存する |
| 6 | 修理見積書の発行元が分かる | 業者名と担当者を記録する |
| 7 | 修理範囲と写真を照合している | 工事項目の根拠を確認する |
| 8 | 追加工事の理由を記録している | 調査結果と見積変更履歴を残す |
| 9 | 事故報告の担当責任者が決まっている | 担当部署と連絡先を共有する |
| 10 | 提出後の問い合わせ記録が残る | メールや追加確認の履歴を保存する |
すべてを一度に改善する必要はありません。まずは直近の事故1件について、写真原本、事故報告書、修理見積書が結び付いているかを確認することから始めましょう。
こうした管理は保険金請求だけでなく、取引先への事故報告や建物の維持管理にも役立ちます。
13.今日の行動は一つ|建物事故の写真を確認
東京海上日動は2022年からAIを活用した不正請求の早期検知に取り組み、2023年には書類の整合性確認、2026年には画像の使い回しと生成AI画像の検知へ対象を広げてきました。
今回の取り組みは、損害調査におけるデータ活用の進展を示しています。ただし、AIだけで事故の事実や保険金支払の可否が決まるわけではありません。
企業にとって重要なのは、実際に発生した事故を、正確な写真と記録によって説明できることです。
直近の建物事故を1件選び、提出した事故写真の原本と修理見積書の保存先を確認してください。
どの物件の写真なのか、撮影者と日時が分かるか確認できれば、改善の第一歩になります。
パキラの関連記事
一次情報・公式発表
- 東京海上日動「火災保険におけるAIを活用した不正請求対策の高度化」(2026年9月30日)
https://www.tokiomarine-nichido.co.jp/company/release/pdf/260930_01.pdf - 東京海上日動「AIを活用した火災保険における不正請求の早期検知の取組み」(2022年6月15日)
https://www.tokiomarine-nichido.co.jp/company/release/pdf/220615_01.pdf
情報確認日:2026年11月18日。本記事は東京海上日動の公式発表に基づく一般的な情報提供です。業種別の事故例、画像管理、チェックリストはパキラ独自の実務上の提案であり、同社が新たに義務付けた請求手続きではありません。AI画像検知の結果だけで不正請求が確定するわけではありません。保険金の支払可否や補償範囲は契約内容、約款、特約、免責、事故状況などによって異なります。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/11/18/%e6%9d%b1%e4%ba%ac%e6%b5%b7%e4%b8%8a%e6%97%a5%e5%8b%95%e3%81%aeai%e7%94%bb%e5%83%8f%e6%a4%9c%e7%9f%a5%e3%81%a7%e5%a4%89%e3%82%8f%e3%82%8b%e7%81%ab%e7%81%bd%e4%bf%9d%e9%99%ba%e3%81%ae%e6%90%8d%e5%ae%b3/trackback/