

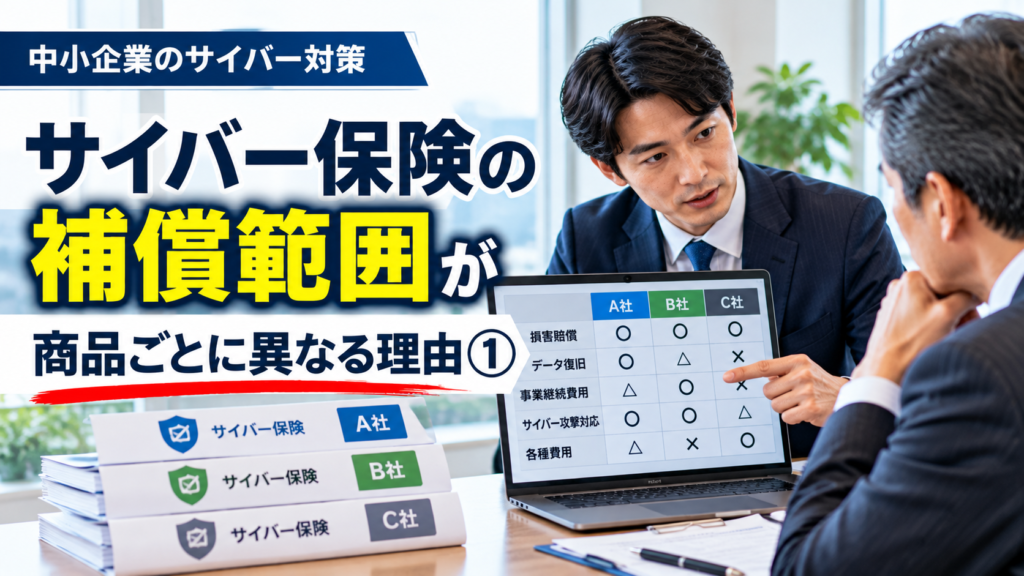
社長、サイバー保険という名前が同じなら、どの商品でも同じような補償を受けられると思っていませんか。
実際には、サイバー事故によって発生する損害や費用は一種類ではありません。取引先などに対する法律上の賠償責任、事故原因の調査、データの復元、システムの再構築、業務停止による損失など、性質の異なる負担が生じる可能性があります。
こうした負担のうち、何をどの条件で補償対象とするかは、商品や契約内容によって異なります。この記事では、中小企業の経営者が補償範囲の違いを理解し、自社で確認すべき事項を整理します。
特定の保険商品を勧めるものではありません。事故の際に発生し得る費用を理解し、契約内容を正確に確認するための一般的な情報を提供します。
目次[開く/閉じる]
1.サイバー保険の補償範囲はなぜ異なるのか
サイバー保険は、一般にサイバー事故に伴う一定の損害や費用に備えるための保険ですが、その補償内容がすべての商品で統一されているわけではありません。どのような事故を対象とするか、どの費用を補償するか、支払いの条件をどう定めるかは、商品や契約内容によって異なります。
例えば、第三者に対する法律上の賠償責任と、自社のシステムを復旧するための費用は、性質が異なります。また、業務停止による利益の減少を扱う場合にも、対象となる事故や停止期間などの条件が設定されることがあります。
つまり、「サイバー保険」という名称だけでは、何が補償されるのかを判断できません。確認すべきなのは、具体的な補償項目と、その支払条件です。
2.サイバー事故で発生する負担は一種類ではない
サイバー事故では、原因調査やデータ復旧など、自社のために支払う費用が生じることがあります。一方、取引先や顧客に損害が生じた場合には、法律上の賠償責任が問題となる可能性もあります。
さらに、システムが停止して受発注や生産ができなくなれば、売上や利益への影響が発生する場合があります。こうした負担は、それぞれ性質が異なるため、補償内容を確認するときも分けて考えることが重要です。
| 確認する区分 | 事故時に想定される負担 | 確認すべき内容 |
|---|---|---|
| 賠償責任 | 第三者への法律上の賠償責任 | 対象となる損害と支払条件 |
| 事故対応費用 | 原因調査、専門家への相談 | 対象作業、費用条件、承認手続き |
| データ・システム復旧 | データ復元、再構築 | 対象となる作業と費用 |
| 業務停止による損失 | 利益減少、継続費用など | 対象事故、計算方法、待機期間 |
| その他の対応 | 通知、問い合わせ対応など | 対象範囲と必要な手続き |
この表は、補償内容を確認するための一般的な整理です。すべての商品に上記の補償が含まれることを意味するものではありません。
3.賠償責任に関する補償の違い
サイバー事故によって顧客情報が漏えいしたり、取引先に損害が生じたりした場合、企業の法律上の賠償責任が問題となることがあります。ただし、事故が発生しただけで必ず賠償責任が成立するわけではありません。
賠償責任に関する補償では、対象となる事故や損害の種類、法律上の責任が成立する条件、支払限度額などを確認する必要があります。事故に関係するすべての請求が、無条件に補償対象となるわけではありません。
「情報漏えいに関する補償がある」という説明だけで判断せず、どのような事故による、誰に対する、どのような法律上の責任が対象になるのかを確認しましょう。
4.事故対応・原因調査費用の違い
サイバー事故が疑われる場合、専門家による原因調査や被害範囲の確認が必要になることがあります。不正アクセスの痕跡を調べる作業や、被害拡大を防ぐための対応などが考えられます。
しかし、こうした費用がどこまで補償対象となるかは、契約内容によって異なります。外部専門家への依頼費用が対象となる場合でも、対象作業や費用の範囲、事前承認の要否などを確認する必要があります。
事故対応費用で確認する事項
- 原因調査の費用が対象となる条件
- 専門家への依頼費用の対象範囲
- 被害拡大防止に必要な作業の扱い
- 緊急対応に関する手続き
- 事前連絡や承認が必要となる場合の条件
事故発生時に慌てないためにも、普段から必要な連絡先と手続きを確認しておくことが大切です。
5.データ復旧・システム再構築費用の違い
ランサムウェアなどによってデータが暗号化された場合、バックアップからの復元やシステムの再構築が必要になることがあります。また、業務ソフトウェアの再設定や安全性の確認など、複数の作業が発生する場合もあります。
ここで注意したいのは、「復旧費用に関する補償がある」ということと、「復旧に必要な費用がすべて対象になる」ということは同じではない点です。機器の交換、ソフトウェアの再設定、データの復元などについて、対象となる費用と条件を個別に確認する必要があります。
調査費用、データ復元費用、機器交換費用、業務再開のための費用は、契約上の扱いが異なる場合があります。実際の補償対象となるかは、約款や契約条件、事故の状況に基づいて確認する必要があります。
6.業務停止による損失の違い
システムが停止すると、受発注や生産、配送などの業務に影響が出る場合があります。売上の減少だけでなく、通常どおり発生する費用や代替業務の負担などが問題になることもあります。
ただし、業務停止による損失を扱う補償がある場合でも、すべてのシステム停止が対象になるとは限りません。停止原因、対象業務、損失の計算方法、一定の待機期間など、契約ごとの条件を確認する必要があります。
また、売上が減少した金額と利益の減少額は同じではありません。実際の損失を整理する際は、後日回復した売上や発生しなかった費用なども区別して考えることが重要です。
「システムが3日間止まった場合、どのような損失が発生するか」を自社の業務に置き換えて整理しておきましょう。業務停止による損失と復旧費用は分けて考える必要があります。
7.補償対象となる事故の条件
サイバー事故には、不正アクセス、マルウェア感染、ランサムウェア、情報漏えい、システム障害など、さまざまな事象があります。しかし、すべての商品がこれらを同じ条件で対象とするわけではありません。
例えば、外部からの不正アクセスが関係する場合と、操作ミスや機器故障が原因の場合では、契約上の扱いが異なることがあります。事故の原因や発生状況を確認し、どの条件に該当するかを判断する必要があります。
確認したい事故の種類
- 外部からの不正アクセス
- ランサムウェアなどのマルウェア感染
- 情報漏えいまたはそのおそれ
- 業務システムの停止
- 委託先などで発生した事故による影響
上記は確認対象の例であり、すべてが補償対象となることを示すものではありません。具体的な条件は契約ごとに確認してください。
8.支払限度額・自己負担額・待機期間
同じ種類の費用が補償対象となる場合でも、支払限度額や自己負担額などによって、実際に支払われる金額は異なる可能性があります。補償の有無だけでなく、どのような金額条件が設定されているかを確認することが大切です。
また、業務停止による損失を扱う補償では、一定の待機期間などが設定されている場合があります。停止した時間のすべてが対象になるとは限らないため、条件を正確に理解する必要があります。
| 確認項目 | 意味 | 注意点 |
|---|---|---|
| 支払限度額 | 契約で定められた支払いの上限 | 事故ごと・期間全体・費用項目別などの設定を確認 |
| 自己負担額 | 契約条件により自己負担となる金額 | 補償項目ごとの設定を確認 |
| 待機期間 | 対象となる損失の計算に関係する一定期間 | 業務停止の開始時点と適用条件を確認 |
| 費用の対象範囲 | 補償対象として定められた費用 | 対象外の費用や手続き条件を確認 |
実際の支払いは、事故の状況や約款などに基づいて判断されます。表の内容だけで支払額を計算することはできません。
9.補償対象外となる条件を確認する
補償内容を確認するときは、対象となる費用だけでなく、対象外となる条件も重要です。商品によって、事故の原因、費用の性質、契約上の義務などに関する条件が定められている場合があります。
例えば、通常の設備更新や性能向上のための費用は、事故からの原状回復に必要な費用とは性質が異なります。また、事故発生前から存在していた問題や、契約で定められた手続きに関する条件なども確認が必要です。
費用が事故に関連しているという理由だけで、必ず補償対象になるとは限りません。対象外となる条件は商品・契約内容によって異なるため、実際の約款や契約書類を確認してください。
10.事故発生時の連絡・承認手続き
サイバー事故が発生すると、業務を早く再開するために外部専門家へ依頼したくなることがあります。しかし、契約によっては、費用を支出する前の連絡や承認などが必要となる場合があります。
そのため、事故発生時にどこへ連絡するか、どのような資料を残すか、外部事業者への依頼をどう進めるかを確認しておくことが大切です。必要な対応を遅らせないことと、契約上の手続きを確認することの両方が重要になります。
平常時に確認する3項目
- 事故発生時の連絡窓口と受付時間
- 緊急対応や専門家への依頼に必要な手続き
- 事故状況・対応記録・費用資料の保存方法
不正アクセスが疑われる場合は、被害拡大防止と証拠保全を考慮し、必要に応じて専門家の指示を受けてください。
11.業種によって異なる確認事項
補償範囲を理解するためには、一般的な補償項目を知るだけでなく、自社の業務でどのような事故が起こり得るかを考えることが役立ちます。商社、建設業、製造業、介護関連事業などでは、停止すると困る業務や扱う情報が異なります。
| 業種 | 想定される経営上の影響 | 確認したい事項 |
|---|---|---|
| 商社・卸売業 | 受発注停止、在庫情報の利用不能 | 業務停止による損失と復旧費用の扱い |
| 建設・電気工事業 | 工程管理停止、図面共有の支障 | 業務システム停止時の条件 |
| 製造業 | 生産停止、設備管理への影響 | 対象システムと停止原因の条件 |
| 医療・介護関連 | 利用者情報やサービス管理への影響 | 情報漏えい対応と業務継続の条件 |
| 運送・物流業 | 配車停止、配送手配の遅延 | 業務停止と代替対応費用の扱い |
| サービス業 | 予約・決済・顧客管理への影響 | 対象事故と費用の範囲 |
これは業種別の一般的な確認例です。特定の商品がこれらの損害を補償することを示すものではありません。
12.社長のための補償範囲チェックリスト
現在の契約内容を確認する際は、次の項目を一つずつ整理してみましょう。契約がない場合でも、自社で心配している事故と費用を把握するために活用できます。
- □ 自社で心配しているサイバー事故を3つ挙げられる
- □ 賠償責任に関する補償の対象範囲を確認している
- □ 原因調査・事故対応費用の扱いを確認している
- □ データ復旧・システム再構築費用の扱いを確認している
- □ 業務停止による損失の扱いを確認している
- □ 対象となる事故の原因や条件を確認している
- □ 支払限度額と自己負担額を把握している
- □ 待機期間などの条件を確認している
- □ 対象外となる主な条件を確認している
- □ 事故発生時の連絡先と必要な手続きを把握している
分からない項目があれば、契約書類や約款を確認し、必要に応じて契約先に質問してください。口頭で確認した内容も、後から見直せるよう記録しておくと役立ちます。
13.まとめ:今日実行する一つの行動
サイバー保険の補償範囲が商品ごとに異なるのは、事故によって発生する損害や費用が多様であり、それぞれの対象範囲や支払条件が契約によって異なるためです。名称が同じでも、補償内容が同じとは限りません。
特に、賠償責任、原因調査、データ復旧、業務停止による損失は分けて確認することが大切です。さらに、支払限度額、自己負担額、対象外となる条件、事故発生時の手続きも確認する必要があります。
自社で最も心配しているサイバー事故を3つ書き出し、それぞれについて、現在の契約書類で補償対象となる費用と対象外の条件を確認してください。
分からない部分は、契約先に質問して確認しましょう。補償範囲を正確に理解することは、事故発生時に慌てず判断するための準備につながります。
社長、自社で最も心配している事故が起きたとき、どの費用が対象となり、どの費用が対象外になるか説明できますか。
関連情報
サイバー事故への備えを経営上の悩みから整理したい場合は、中小企業サイバー防衛・お悩み別インデックスをご覧ください。
同じシリーズの記事は、サイバー事故と経営の備えから確認できます。
参考となる公的機関
※本記事は一般的な情報提供を目的としています。個別商品の補償内容や保険金の支払いを保証するものではありません。実際の補償内容は契約書類・約款・特約などに基づいて確認してください。
※掲載画像中のA社・B社・C社の比較表は説明用の架空例であり、実在する保険会社・保険商品の比較結果ではありません。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/10/31/cyber-insurance-coverage-differences/trackback/