

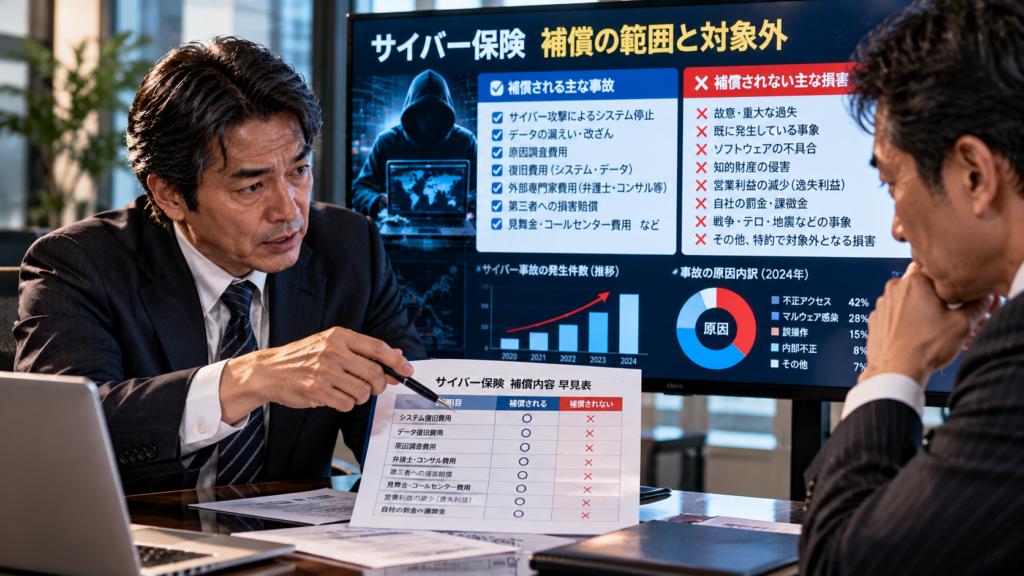
「うちはサイバー保険に加入しているから、万が一ランサムウェアに感染しても全額補償されるし、すべて安心だ」。日々の法人営業やリスクのご相談の現場において、経営者様からこのようなお言葉をいただくことがあります。しかし、プロの代理店コンサルタントとしてお伝えしなければならない現実があります。それは、契約しているプランや「事故発生時の初動対応(自社判断でパソコンやデータを初期化・消去してしまった等)」によっては、本来出るはずの保険金が出ないケースがあるということです。本記事では、プロの目線だからこそお話しできる「サイバー保険の本当の仕組み」と、事故時に保険会社や専門サポートがどう動くのかの裏側について客観的に解説します。
【公的統計エビデンスとサイバー保険の活用実態】
- ランサムウェア感染・不正アクセス発生時の平均的な損害総額:約1,000万円〜数千万円規模
- 経営者が陥りがちな「保険の誤解」と落とし穴:
- 「何にでも保険金が出る」という思い込み(約款の補償対象外の損害や法的賠償の範囲)
- 事故発生後に自社判断で証拠を消去・初期化し、フォレンジック調査ができず保険金査定に支障が出るケース
- 専門事業者のサポート費用や休業損害の補填範囲についての認識のズレ
1. なぜ「保険金が出ない」という誤解が生まれるのか?
サイバー保険は非常に強力なセーフティネットですが、すべてのトラブルに無条件でお金が出るわけではありません。例えば、故意や重大な過失がある場合や、契約時に申告したセキュリティ要件を満たしていない場合、あるいは事故後に自社だけで証拠を隠滅・初期化してしまい「被害実態の証明」ができなくなった場合などは、保険金の支払いに影響が出ることがあります。仕組みを正しく理解せずに加入していることが、いざという時のトラブルを招く最大の原因です。
2. サイバー保険で「本当に出るもの・出ないもの」の境界線
信頼できるサイバー保険の多くは、単なる金銭補填だけでなく「事故発生時の緊急駆けつけ・フォレンジック調査支援」「弁護士費用や対外発表のサポート」「休業損害や復旧費用の補填」をパッケージで提供しています。何がカバーされ、どこが対象外になるのかを事前に見極めることが重要です。
| 補償・支援の区分 | 保険から出るもの(対象) | 出ないもの・注意すべきケース(対象外) |
|---|---|---|
| 調査・復旧費用 | 専門業者によるフォレンジック調査、サーバー復旧・再構築費 | 事前の合意なき自社判断での高額修理や証拠隠滅となる初期化。 |
| 賠償・法律費用 | 取引先への損害賠償金、弁護士費用、法的紛争の解決コスト | 故意の不正行為や、約款で規定された報告義務の著しい違反。 |
| 休業損害・利益 | システム停止に伴う売上減・固定費のキャッシュアウト補填 | サイバー攻撃とは無関係な単なる業績悪化や資金繰りの悪化。 |
| 事故対応サポート | 24時間体制の専門デスク、原因究明と再発防止アドバイス | 保険会社へ連絡する前の独断での外部業者への過大な依頼。 |
3. 事故が起きたとき、保険会社とプロはどう動くのか?
- インシデント発生時にまず保険会社・代理店へ一報を入れる
パニックになって自社で電源を切ったりデータを消したりせず、直ちにプロに連絡します。 - 専門の調査チーム(フォレンジック)が派遣される
どこから侵入され、どのデータが影響を受けたかを客観的に特定します。 - 調査結果に基づき、調査費・復旧費・賠償費用の円滑な給付手続きが進む
キャッシュアウトを最小限に抑えながら、事業継続と信用回復を最優先でサポートします。
4. 本当に役に立つサイバー保険を選ぶための見極め方
中小企業がサイバー保険に加入する際、「安さ」だけで選ぶのではなく、「事故が起きたときに本当に実務を支えてくれる体制があるか」を見極める必要があります。
- 補償金額と実務支援のバランス:単に金銭が出るだけでなく、専門家の派遣や事故対応デスクが機能するかを確認します。
- 自社の実態に即したプラン選定:製造業、卸売業、小売・サービス業など、業種ごとに異なるリスク(取引先への賠償や在庫・出荷停止など)に合わせた設計を行います。
- 信頼できるプロとのパートナーシップ:日頃からリスクの相談ができ、万が一の初動アドバイスを的確に行える代理店を確保しておきます。
「予測不能なインシデントに備える経営のセーフティネット」としての備えが会社を守り抜きます。
5. まとめ
サイバー保険の「何が出て何が出ないのか」の境界線を正しく理解し、適切な契約と初動体制を整えることは、中小企業が最小限のコストで経営基盤を守るための必須条件となります。基本に忠実な0円防衛の徹底に加え、信頼できる保険と専門サポートを組み合わせることで、予期せぬサイバーリスクから大切な事業と財務を守り抜いてください。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/10/10/cyber-insurance-coverage-truth/trackback/