

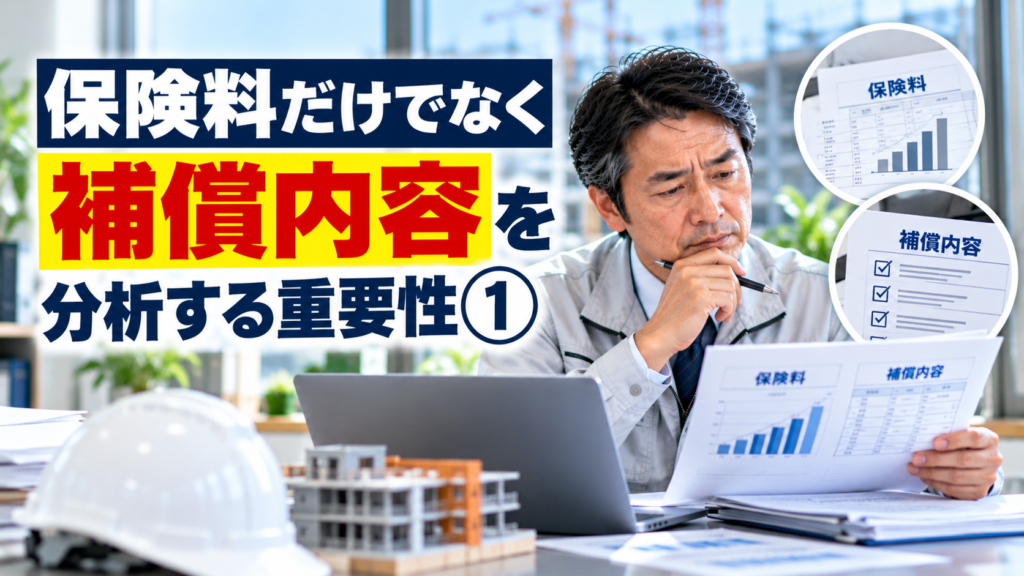
「保険料が安くなるなら、その契約のほうが良いのではないか」。会社の経費を管理する経営者にとって、保険料は重要な判断材料です。しかし、保険料が安いという理由だけで、現在の事業に適した契約だと判断することはできません。
法人向け損害保険では、補償の対象となる事故、支払限度額、免責金額、特約、対象外となる損害などが契約によって異なります。同じような名称の保険でも、実際の支払条件まで同じとは限りません。
今回は電気工事会社を含む中小企業を想定し、保険料だけでなく補償内容を分析する重要性を整理します。特定の保険商品への加入や切替えを勧めるものではなく、既存契約の内容を確認するための情報提供です。
保険契約を比較する際は、保険料だけでなく「何が対象になるか」「いくらまで支払われるか」「自己負担はいくらか」「どのような場合に対象外となるか」を確認しましょう。現在の事業内容に合っているかを分析した結果、契約を変更しない判断もあります。
目次|保険料だけでなく補償内容を分析する重要性[開く/閉じる]
1.保険料の安さだけでは判断できない理由
法人保険は会社の経費の一つです。経営者が保険料を適切に管理しようとすることは自然ですが、保険料の違いだけで契約の優劣を判断することはできません。
例えば、年間保険料が異なる二つの契約でも、補償対象となる業務、支払限度額、免責金額、特約などが違う場合があります。保険料が安くなっていても、必要な補償まで小さくなっていれば、会社が想定していた備えとは異なる可能性があります。
一方、保険料が高い契約が必ず適切というわけでもありません。大切なのは、現在の事業に必要な補償と、契約条件が合っているかを確認することです。
2.補償対象となる事故を確認する
最初に確認したいのは、どのような事故が保険の対象になるかという点です。例えば、工事中に第三者の財物を損傷した場合と、工事完了後に施工に関係する事故が発生した場合では、補償の取扱いが異なることがあります。
同じ賠償責任保険という名称でも、対象となる業務や事故の範囲は商品・契約条件によって異なります。保険証券に記載された補償名だけでは、実際の適用範囲を判断できない場合があります。
現在の主な工事内容を整理し、想定される事故が契約の対象になるかを確認しましょう。判断が難しい場合は、具体的な事故例を挙げて保険会社や取扱代理店に確認することが重要です。
3.支払限度額の違いを分析する
支払限度額は、保険契約を比較するうえで重要な項目です。ただし、限度額が同じであっても、補償対象や支払条件が異なれば、実際の備えが同じとは限りません。
また、事故1回あたりの限度額と、保険期間中の総支払限度額が設定されている場合があります。補償項目ごとに別の限度額が設けられている商品もあります。
金額の大きさだけを見るのではなく、どの事故に対して、どの単位で限度額が適用されるかを確認しましょう。実際の支払額は損害の内容や契約条件などによって判断されます。
4.免責金額と自己負担を確認する
免責金額は、一般に事故が発生した場合に契約者などが負担する金額に関係する条件です。ただし、具体的な取扱いは保険商品や補償項目によって異なります。
例えば、二つの契約で保険料に差があっても、免責金額が異なる場合があります。保険料が安い契約では、事故時の自己負担が大きくなる設計になっていることも考えられます。
保険料を比較する際は、免責金額や自己負担の条件を合わせて確認しましょう。保険料の差だけでなく、事故が起きた場合の会社の負担も考える必要があります。
5.対象外となる事故を把握する
保険契約には、補償対象となる事故だけでなく、保険金が支払われない場合についても定められています。対象外となる事項は、商品や特約、事故の具体的事情によって異なります。
例えば、作業対象そのものに生じた損害、故意による損害、契約上の特別な責任などは、契約内容によって確認が必要になることがあります。ただし、これらがすべての保険で一律に対象外となるわけではありません。
補償内容を分析するときは、パンフレットの補償概要だけでなく、主な免責事由や約款の規定も確認することが大切です。
保険料の差は、補償範囲、支払限度額、免責金額、特約、保険料算出の基礎などによって生じる場合があります。保険料が安いという理由だけで、補償条件が同等だと判断しないようにしましょう。
6.特約の有無と補償範囲の違い
法人保険では、基本補償に加えて特約を組み合わせる商品があります。特約の名称や補償内容は保険会社によって異なり、同じような名称でも支払条件が違う場合があります。
特約が多ければ必ず良いというわけではありません。現在の事業内容に必要な補償か、ほかの契約と重複していないか、対象外となる条件がないかを確認する必要があります。
複数契約の補償が重なって見える場合も、自己判断で解約するのは避けましょう。補償対象や限度額、免責条件などが異なる可能性があります。
7.電気工事会社で確認したいリスク
電気工事会社では、新築工事、改修工事、設備の交換、保守点検など、さまざまな業務を扱う場合があります。工事の種類や請負形態によって、想定される事故や責任の範囲が異なる可能性があります。
例えば、工事中の第三者への損害、工事完了後の事故、預かった設備や作業対象の損傷などは、それぞれ契約条件の確認が必要です。すべてが一つの保険で補償されるとは限りません。
また、従業員の業務中のけがと、第三者への賠償責任は別の確認事項です。会社の主な業務と、現在加入している保険の対象を整理することが重要です。
8.保険料の算出条件も比較する
法人向け損害保険では、売上高、請負金額、給与総額、従業員数などが保険料算出の基礎となる場合があります。どの数値を使うかは、商品や契約方式によって異なります。
同じ会社の保険を比較していても、算出に使用した売上高の対象期間や、申告している業務内容が異なれば、単純な保険料比較ができないことがあります。また、無事故歴があっても、必ず割引が適用されるわけではありません。
比較する際は、保険料算出の基礎となる数値と、補償条件の両方を確認しましょう。条件が違う場合は、その違いを整理してから判断することが大切です。
9.保険契約の比較分析表
保険料と補償内容を比較する際は、次の項目を並べて確認すると違いを把握しやすくなります。以下は一般的な比較例であり、特定の保険商品の条件を示すものではありません。
| 比較項目 | 契約A | 契約B | 確認する理由 |
|---|---|---|---|
| 年間保険料 | 見積金額を記入 | 見積金額を記入 | 経費としての負担を確認 |
| 対象業務 | 対象業務を記入 | 対象業務を記入 | 現在の仕事に合っているか |
| 補償対象事故 | 対象事故を記入 | 対象事故を記入 | 必要な事故に備えているか |
| 支払限度額 | 限度額を記入 | 限度額を記入 | 事故1回・期間中の上限を確認 |
| 免責金額 | 自己負担条件を記入 | 自己負担条件を記入 | 事故時の負担を確認 |
| 特約 | 付帯内容を記入 | 付帯内容を記入 | 補償の追加・制限を確認 |
| 主な免責事由 | 対象外事項を記入 | 対象外事項を記入 | 支払われない場合を確認 |
| 保険料算出基礎 | 売上高などを記入 | 売上高などを記入 | 同じ条件で比較できるか |
保険料の差がある場合は、まず補償条件が同じかどうかを確認しましょう。条件が異なる場合は、どの項目が違うのかを整理することが重要です。分析の結果、現在の契約を維持する判断もあります。
10.契約変更前に注意したいこと
保険契約を比較した結果、変更を検討する場合でも、現在の契約をすぐに解約する必要はありません。新旧の補償条件、保険期間、免責金額、支払限度額などを確認することが大切です。
また、過去に行った工事や既に発生している事故への対応は、事故発生時期、請求時期、保険の種類、契約条件などによって異なる場合があります。新しい契約に切り替えれば、以前の契約に関する条件がすべて引き継がれるとは限りません。
変更前には、保険会社や取扱代理店に確認し、補償の空白や対象業務の違いがないか整理しましょう。現在の契約を維持する場合も、確認した内容を記録しておくと次回の更新に役立ちます。
11.社長向け10項目チェックリスト
保険料だけでなく補償内容を分析するために、次の10項目を確認してください。分からない項目があれば、契約先に確認するきっかけになります。
- 現在加入している法人保険を一覧にできる。
- 保険料の算出基礎となる数字を把握している。
- 現在の主な事業内容が契約の対象か確認している。
- 補償対象となる主な事故を把握している。
- 支払限度額とその適用単位を確認している。
- 免責金額や自己負担の条件を把握している。
- 主な免責事由を確認している。
- 特約の有無と内容を確認している。
- 複数契約の補償の重複や不足を確認している。
- 契約変更前に新旧条件を比較する手順がある。
12.今日できる一つの行動
今日の行動は一つです。現在加入している法人保険の証券を取り出し、「補償内容」と「免責金額」を確認してください。
補償内容が分からない場合は、パンフレットや約款、契約先への確認が必要です。免責金額についても、補償項目ごとに条件が異なる場合があります。
その場で契約変更を決める必要はありません。まずは、どのような事故が対象となり、事故時に会社がどの程度負担する可能性があるかを把握しましょう。
13.まとめと公式参考情報
法人保険を比較する際、保険料は重要な判断材料です。しかし、保険料の安さだけで現在の事業に適した契約かどうかを判断することはできません。
補償対象、支払限度額、免責金額、特約、主な免責事由、保険料算出の基礎などを確認することで、契約ごとの違いを整理しやすくなります。特に電気工事会社では、工事内容や請負形態の変化にも注意が必要です。
保険の分析は、必ずしも新しい保険への加入や切替えを意味しません。まずは現在の保険証券を取り出し、補償内容と免責金額を確認することから始めましょう。
関連情報
中小企業の経営リスクや日常の備えについては、パキラのサイバーリスクブログでも情報提供しています。
公式参考情報
※本記事は一般的な情報提供であり、特定の保険商品の加入、切替え、解約を勧めるものではありません。
※実際の補償範囲、保険料、免責条件、引受可否は保険会社・商品・契約内容によって異なります。保険証券、約款、保険会社の回答などをご確認ください。


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://risk.pakira-izu.co.jp/2026/10/31/insurance-premium-coverage-analysis/trackback/